分布式光伏发电步入市场化深水区:苏州工商业与户用光伏的投资逻辑正在重构
国家能源局数据显示,2024年全国光伏新增装机277.57GW,同比增长28.3%,其中分布式光伏新增118.17GW,占比42.6%。继2023年分布式新增96.29GW、占比44.4%之后,分布式光伏已连续两年撑起全国新增装机的四成以上。江苏作为制造业大省和用电大省,分布式光伏累计装机长期位居全国前列,苏州更是省内工商业屋顶资源最密集的区域之一。当组件价格从2022年的1.9元/W一路下探至0.7元/W以下,分布式光伏发电的经济性边界被彻底改写,但与此同时,2025年新能源上网电价市场化改革(发改价格〔2025〕136号文)的落地,也让"全额上网"的粗放模式走到尽头。
一、工商业屋顶光伏:从"省电费"到"碳资产"的双重账本
苏州地区光伏年等效利用小时数约1000—1150小时,属于典型的太阳能资源Ⅲ类区域。以苏州工业园区一家精密制造企业为例:可用屋顶面积约2万平方米,装机容量1.2MW,按系统造价2.6元/W计算,总投资约312万元;首年发电量约120万kWh,若自发自用比例达到80%,结合江苏工商业电价0.65—0.85元/kWh的区间,年电费节省约70万元,静态投资回收期约4.5—5年。在组件衰减率首年≤2%、之后年均≤0.55%的技术条件下,25年生命周期内的总收益可达初始投资的6倍以上。
更值得关注的是隐性收益。屋顶光伏在夏季可降低屋面温度3—5℃,间接减少空调负荷;同时,绿电消费凭证与碳排放核算需求,正让越来越多的出口型制造企业把屋顶光伏当作应对欧盟碳边境调节机制(CBAM)的基础设施,而不只是一笔节能投资。
二、户用光伏系统:政策换挡期的理性选择
户用光伏在2023年迎来43.49GW的爆发式增长后,2024年新增回落至29.54GW。这一变化并非市场萎缩,而是收益结构切换:136号文明确新能源上网电量原则上全部进入电力市场,固定标杆电价时代结束。对于苏州地区的独栋住宅、自建房业主而言,"自发自用、余电上网"配合10—20kWh户用储能,正在成为比单纯全额上网更稳健的方案——白天光伏直供家庭负载,余电存储供晚间使用,可将家庭自用率从35%提升至70%以上。
三、储能系统集成:分布式光伏的"必选项"
分布式光伏的固有短板是出力曲线与用电曲线错配。江苏夏季峰谷电价差已扩大至0.7元/kWh以上,配置储能后,通过峰谷套利叠加需量电费管理,工商业储能项目的内部收益率可提升3—5个百分点。光储充一体化、虚拟电厂聚合、需求侧响应等模式,正在让分散的屋顶电站从"单点发电"升级为可调度的灵活性资源。
四、并网申请与电站运维:决定长期收益的两个隐形环节
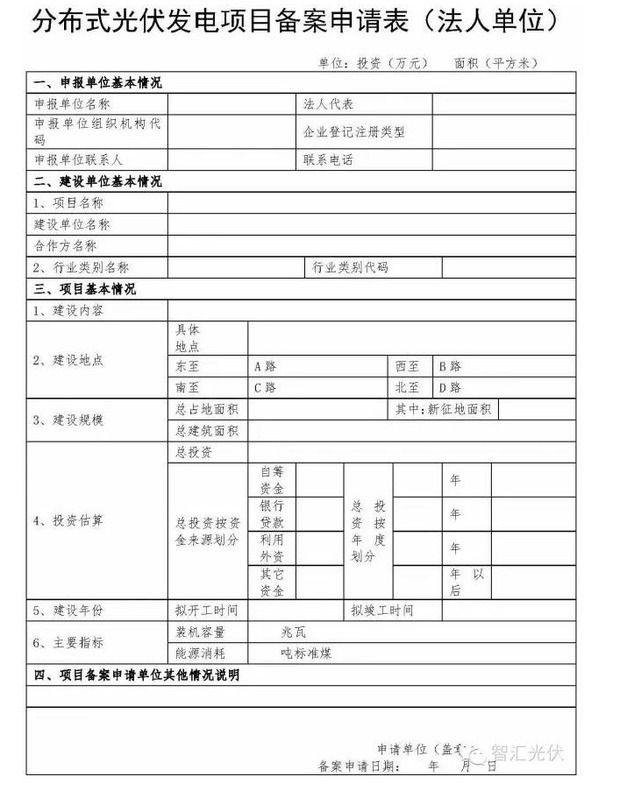
一个常被低估的事实是:分布式光伏的收益差异,往往不在设备选型,而在并网方案与运维水平。并网申请涉及接入系统方案评审、功率因数考核、防逆流策略设定等环节,方案设计不当可能导致限发;而运维缺位带来的组件热斑、组串失配、逆变器效率衰减,每年可吞掉3%—8%的发电量。专业运维通常包含红外热成像巡检、IV曲线诊断、清洗周期优化与发电量对标分析,是保障25年收益曲线的关键。
从屋顶勘察、方案设计、光伏电站安装,到光伏并网申请、储能系统集成与全周期光伏电站运维,分布式光伏发电已经从单一的设备采购行为,演变为一项需要专业能力托底的能源资产管理。在电力市场化改革持续深化的背景下,选择具备本地化服务能力与工程经验的苏州新能源公司,其价值将被时间不断放大。